仕訳の解き方
仕訳のやり方を実践で解説|5要素の増減と貸借平均の原理
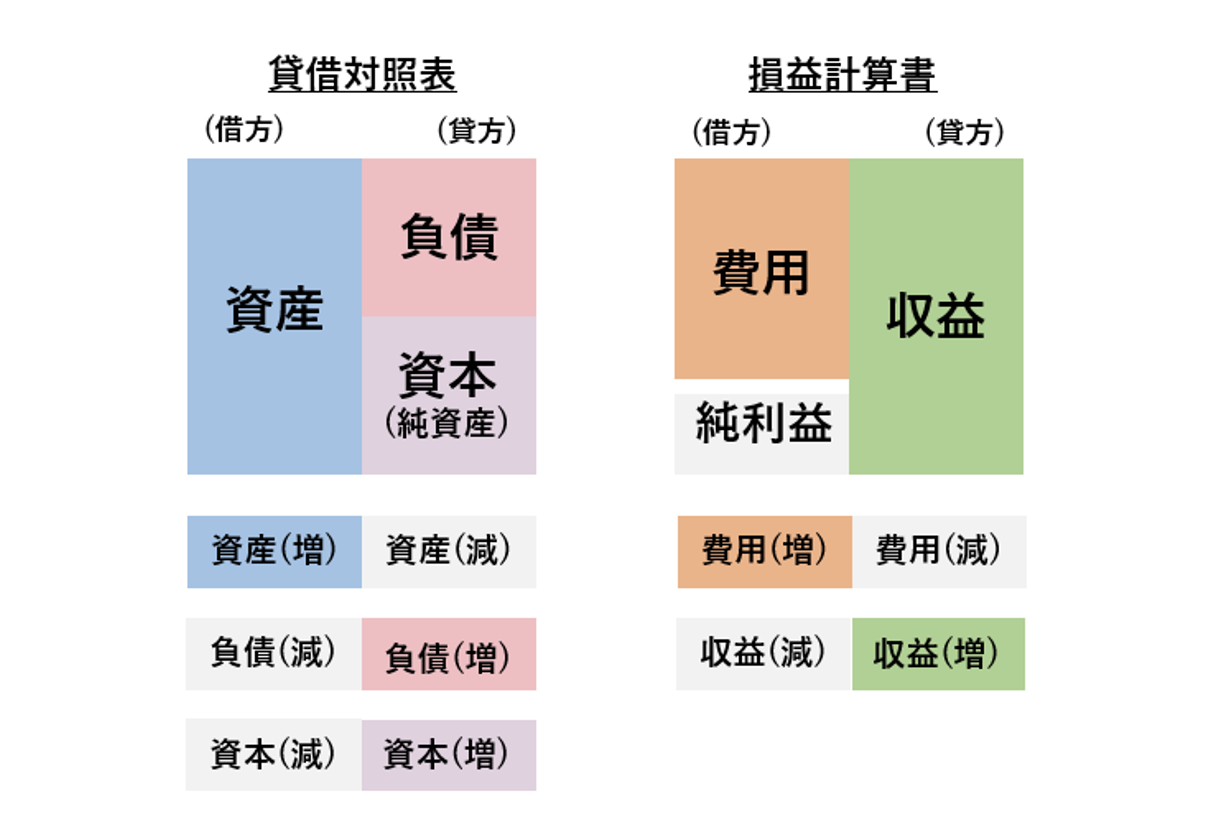
仕訳では、勘定科目が「資産・負債・資本(純資産)・収益・費用」のどれに分類されるかを判断したうえで、その要素が増えたのか減ったのかを考えます。たとえば、資産である現金が増えたときは借方、減ったときは貸方に記入します。反対に、負債である借入金は、増えたときに貸方、減ったときに借方へ
ELBA LEARNING JOURNAL
仕訳では、勘定科目が「資産・負債・資本(純資産)・収益・費用」のどれに分類されるかを判断したうえで、その要素が増えたのか減ったのかを考えます。たとえば、資産である現金が増えたときは借方、減ったときは貸方に記入します。反対に、負債である借入金は、増えたときに貸方、減ったときに借方へ
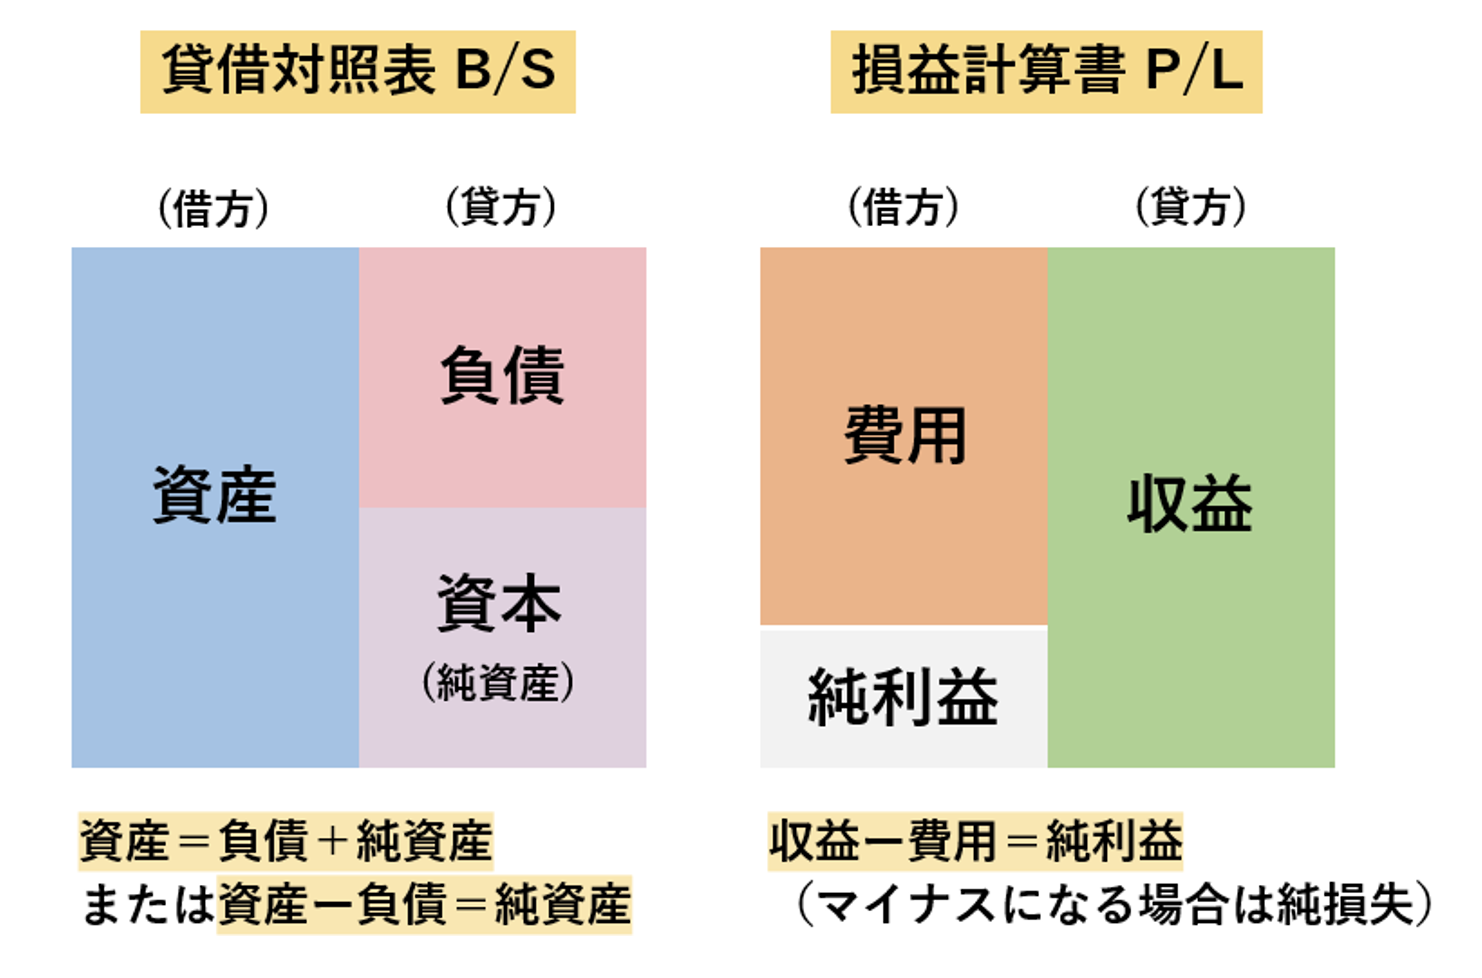
仕訳を正しく行うためには、まず「資産・負債・資本(純資産)・収益・費用」という簿記の5要素を理解することが大切です。仕訳で使う勘定科目は、必ずこの5つの要素のいずれかに分類されます。そして、それぞれの要素には借方・貸方のどちらに記載するかという基本的な位置が決まっています。たとえ
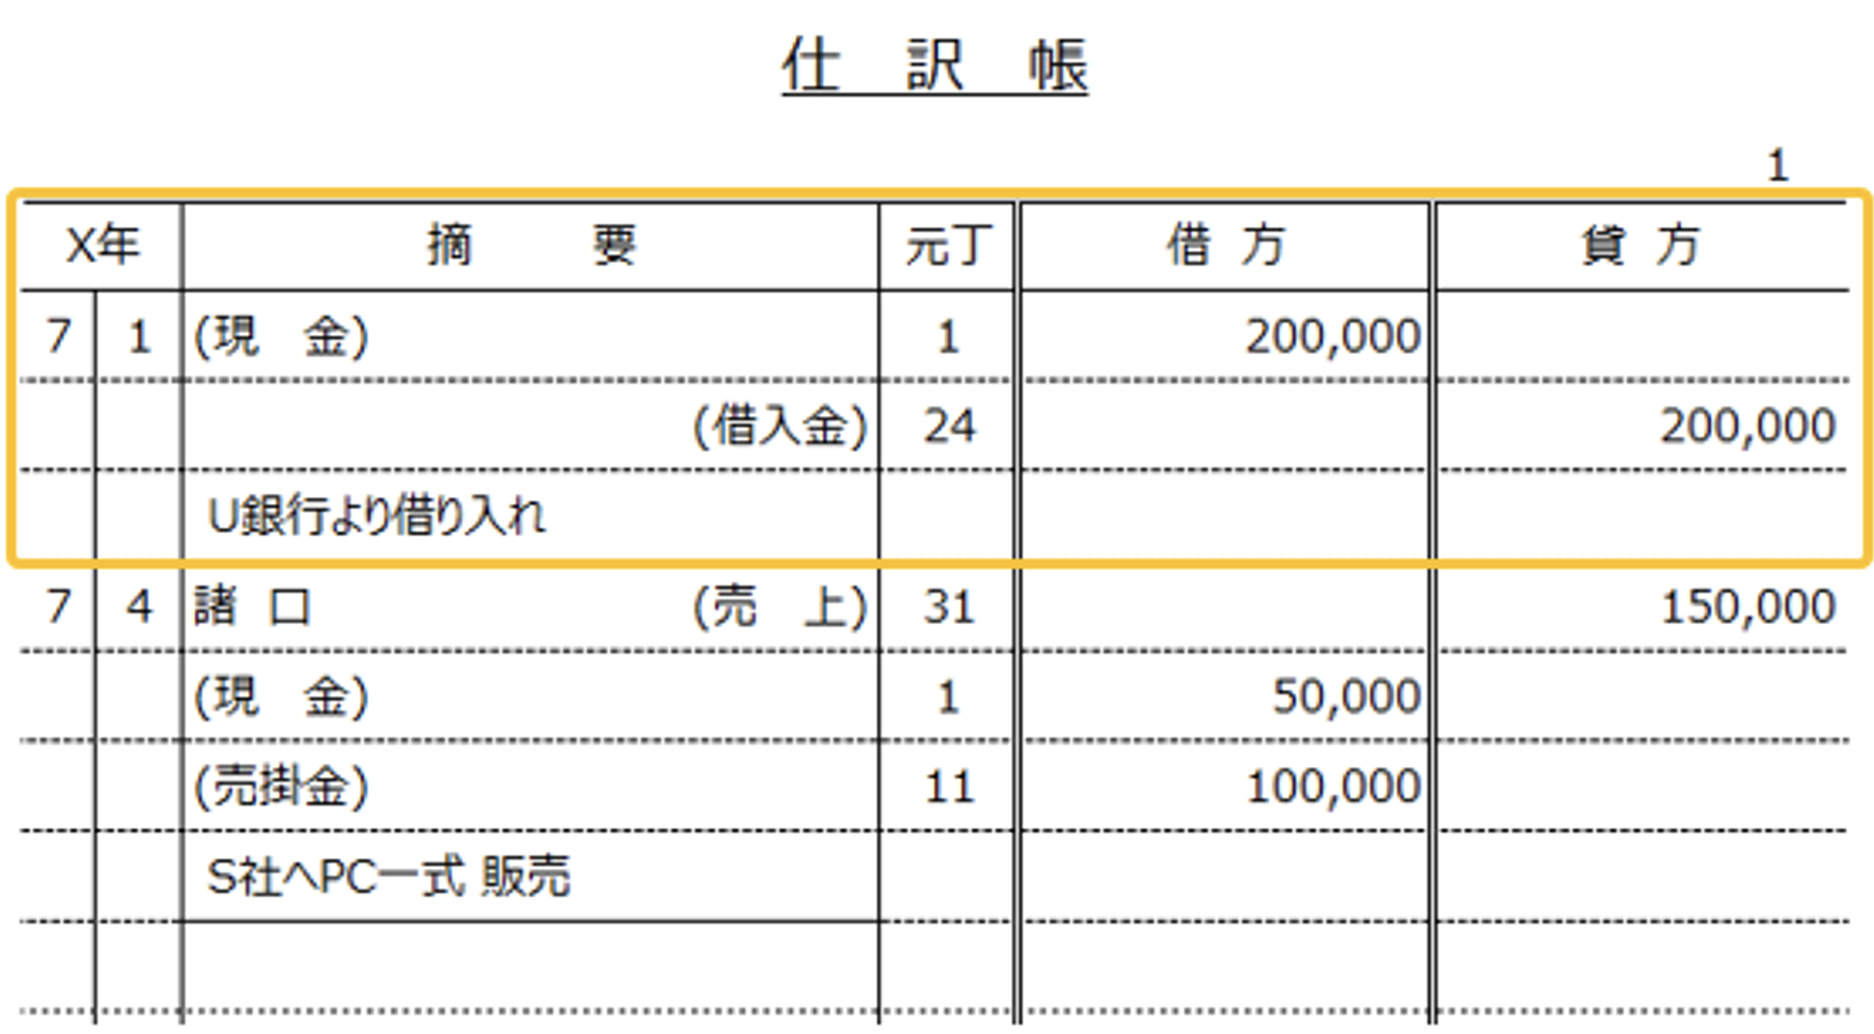
簿記3級を学ぶうえで、特に重要なのが「仕訳」です。仕訳とは、会社や個人事業で発生した取引を、借方(左側)と貸方(右側)の2つに分けて記録する方法です。たとえば、銀行から現金200,000円を借りた場合、「現金が200,000円増えた」という面だけでなく、「借入金が200,000円