仕訳とは?借方・貸方と複式簿記の基本を簿記3級初心者向けに解説
公開: / 更新:
簿記3級を学ぶうえで、特に重要なのが「仕訳」です。
仕訳とは、会社や個人事業で発生した取引を、借方(左側)と貸方(右側)の2つに分けて記録する方法です。
たとえば、銀行から現金200,000円を借りた場合、「現金が200,000円増えた」という面だけでなく、「借入金が200,000円増えた」という面も同時に記録します。このように、1つの取引を2つの側面から捉えるのが複式簿記の特徴です。
この記事では、単式簿記と複式簿記の違いから、取引の二面性、借方・貸方、仕訳帳、証憑まで、仕訳の基本を簿記3級初心者向けにわかりやすく解説します。
仕訳とは
まず、家計簿は単式(たんしき)簿記(ぼき)で記録し、帳簿は複式(ふくしき)簿記(ぼき)で記帳していく点をおさえておきます。
単式簿記では、お金がいくら入ってきて、いくら出ていったか、そしていくら残っているか、といった現金の収支のみを記録していきます。
単式簿記では、特に専門的な知識は必要なく記録が簡単にできるというメリットがある反面、財産の実態を正しく把握しづらいという欠点があります。
これに対し複式簿記では、仕訳という方法によって取引の二面性を記録していくことで財産の実態も把握します。
例えば、¥200,000の現金を銀行から借りたとします。
単式簿記である家計簿ではお金の収支だけを記録するので、この場合¥200,000の収入としか記録しません。その元となった借金という取引を記録しないので単にお金が増えたという喜ばしい記録だけが残ります。これは財産の実態を正しく表しているとは言えません。
これに対し複式簿記では、お金が増えたという面と、それと同時に借金、つまり将来お金を返さなければいけない義務を負ったという面の2つの側面を認識します。
そして、これを仕訳という方法を通して記帳します。このように複式簿記が2つの側面でとらえるのは「原因」と「結果」を示しています。つまりお金を借りたので、現金が増えたという「原因」と「結果」です。
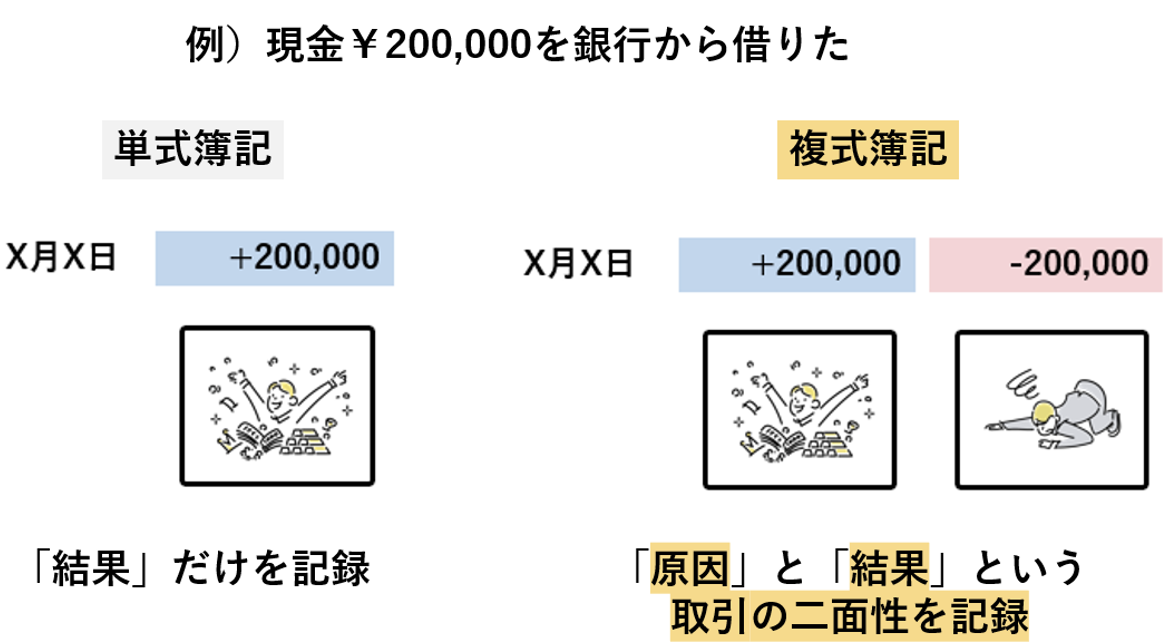
これが取引の二面性とよばれるものです。複式簿記では、1つの取引をこのように必ず2つの側面でとらえます。そして、これを左側と右側に分けて記録します。簿記では、この左側を「借方(かりかた)」、右側を「貸方(かしかた)」といいます。
仕訳とは、取引を借方・貸方に分けて認識し仕訳帳という帳簿に記録する手続きをいいます。この例の仕訳は、左側の借方には現金が増えたことをあらわす現金¥200,000、右側の貸方には借金が増えたことをあらわす借入金¥200,000となります。
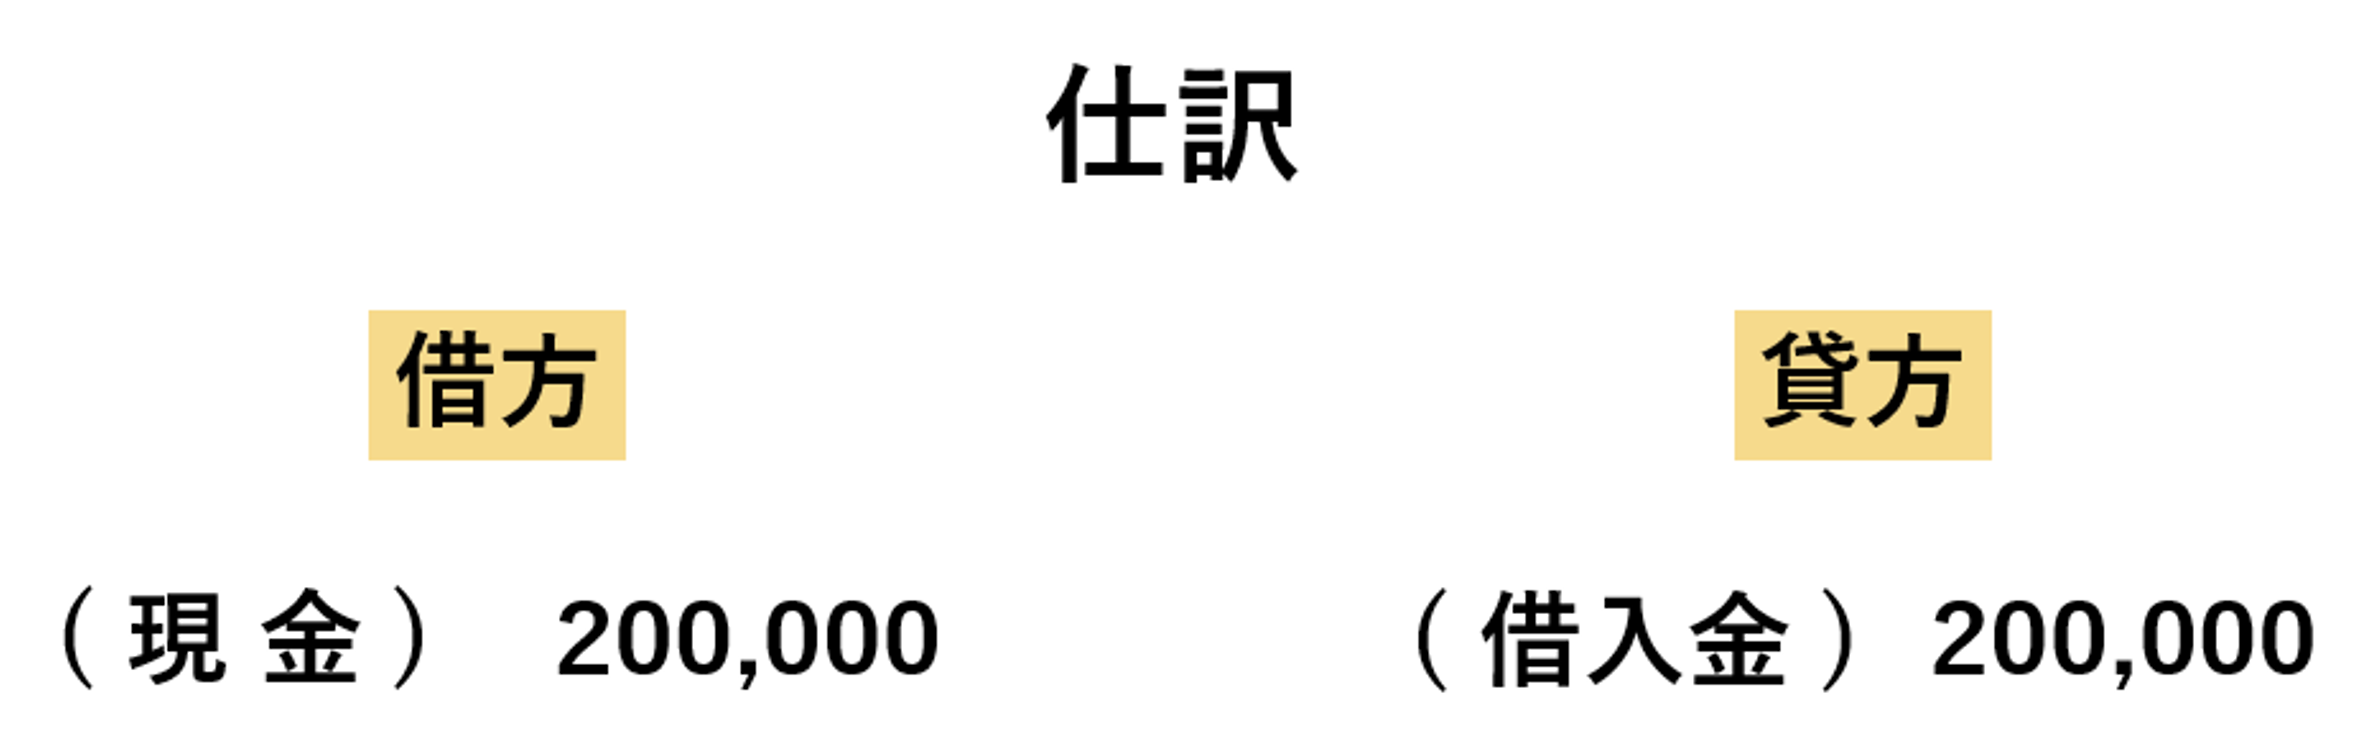
この仕訳のルールは、後述します。ここでは、
・取引の2面性を左と右に分けて仕訳すること
・左側が「借方」、右側が「貸方」と決まっている
ということを覚えて下さい。この左側が「借方」、右側が「貸方」という決まりは、今は理屈抜きで覚えて下さい
これから仕訳を練習していくにつれ自然に慣れますが、もし迷ったら
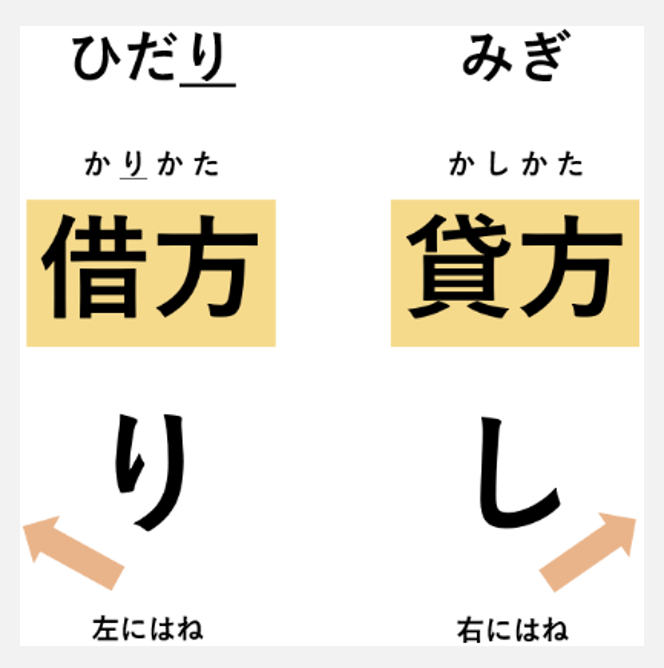
例えば「かり」の「り」の字のハネが左に向いているので左が借方、「かし」の「し」の字のハネが右に向いているので右が貸方、とか「ひだり」の「り」は借方の「かり」の「り」、その相手が右側で貸方、などという覚え方を参考にして下さい。
仕訳帳
「仕訳帳」は、仕訳を記録する帳簿です。取引ごと日付順に記入していきます。仕訳帳は日付順に記入されるので「仕訳(しわけ)日記帳(にっきちょう)」と呼ばれることもあります。
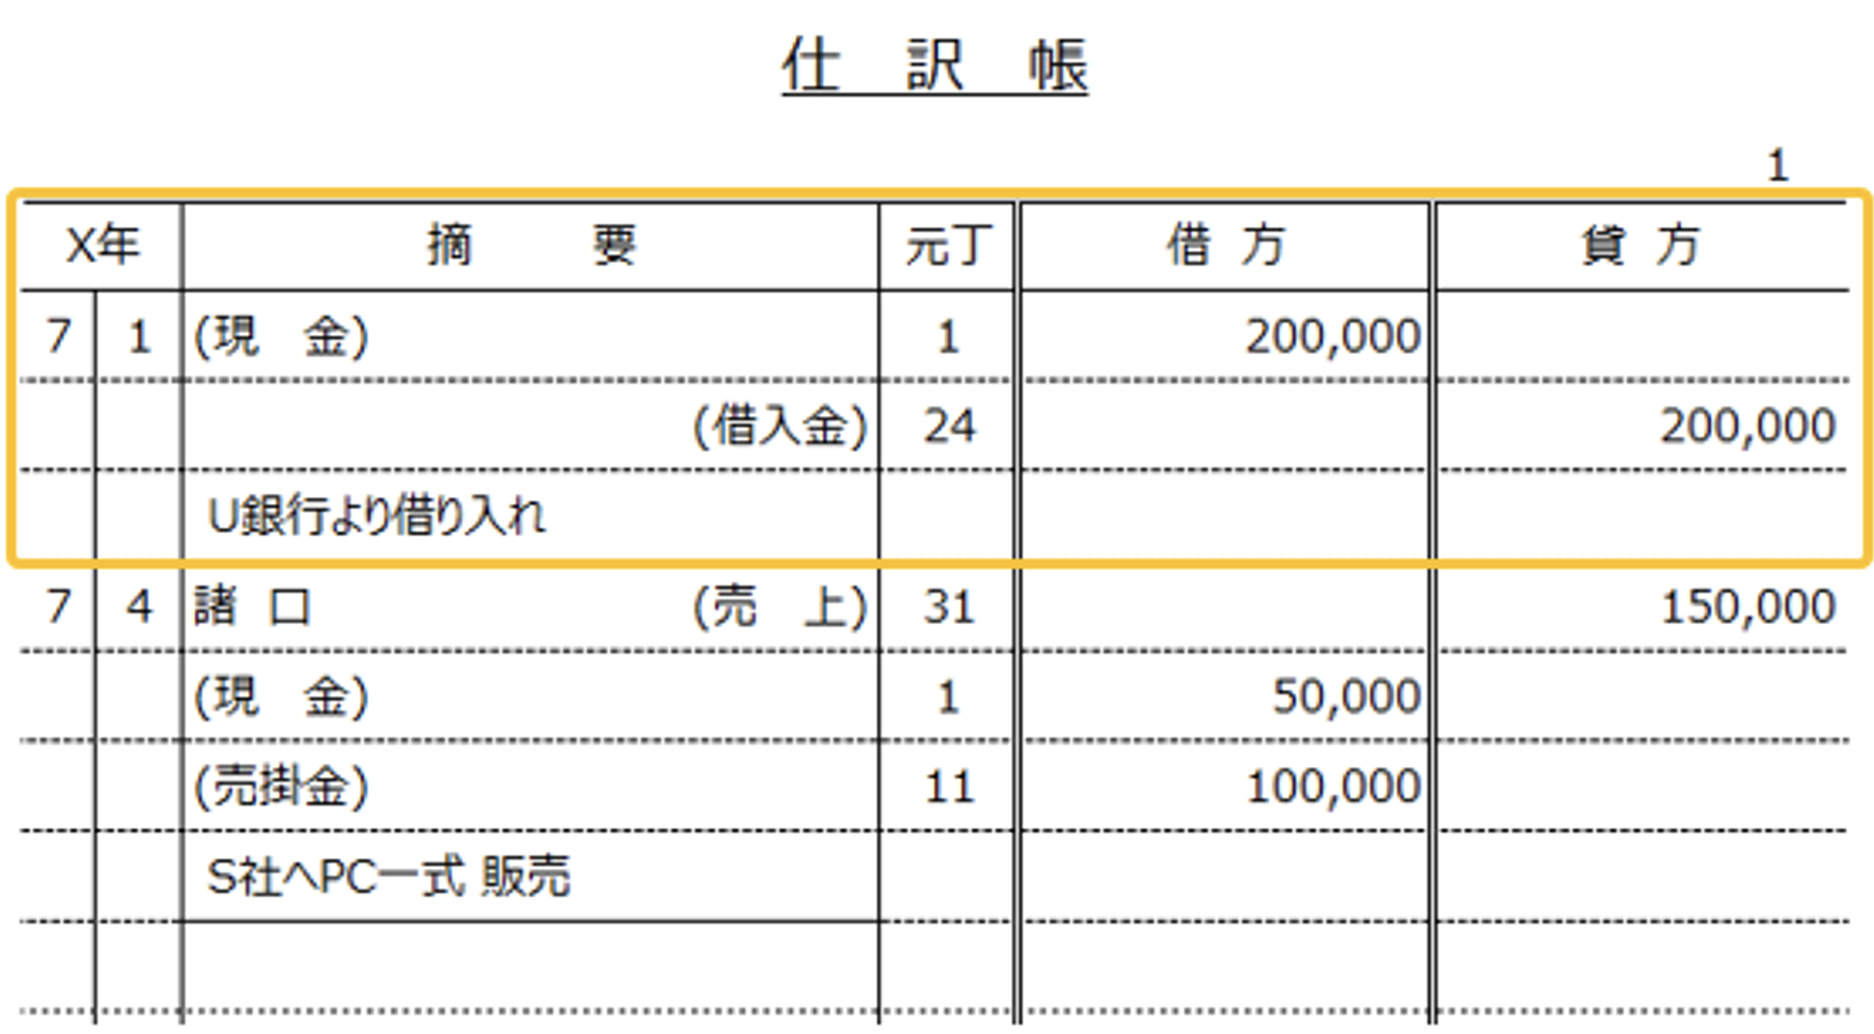
仕訳帳のサンプルは次のようになります。ここでは概略をみておきます。
先述の仕訳、(借方)現金¥200,000、(貸方)借入金¥200,000は、このように記入します。
中央の「元丁(もとちょう)」欄は後述する総勘定元帳のページ数を指しています。また、ひとつの仕訳の借方と貸方の合計金額は必ず一致するように記入します。
なお、原則、仕訳のもととなった取引が事実であることを証明する領収書や請求書、納品書などの証拠書類(エビデンス)を仕訳と紐づけできるように保管します。
この取引の証拠となる書類を「証憑(しょうひょう)」といいます。証憑は、記帳した取引が架空でないことを証明するものなので大変重要な書類になります。
まとめ
仕訳は、簿記の一連の手続きの中でも特に重要な基本技術です。
まずは次のポイントを押さえておきましょう。
- 仕訳とは、取引を借方と貸方に分けて記録する手続き
- 複式簿記では、1つの取引を必ず2つの側面から捉える
- 簿記では、左側を「借方」・右側を「貸方」という
- 仕訳の借方と貸方の合計金額は必ず一致する
- 仕訳は仕訳帳に取引ごと・日付順に記録する
- 領収書や請求書など、取引を証明する書類を証憑という
特に最初は、「左が借方、右が貸方」という位置関係を覚えることが大切です。
これからさまざまな取引を仕訳していくことで、どの勘定科目を借方・貸方のどちらに記入するのかも少しずつ身についていきます。