仕訳のやり方を実践で解説|5要素の増減と貸借平均の原理
公開:
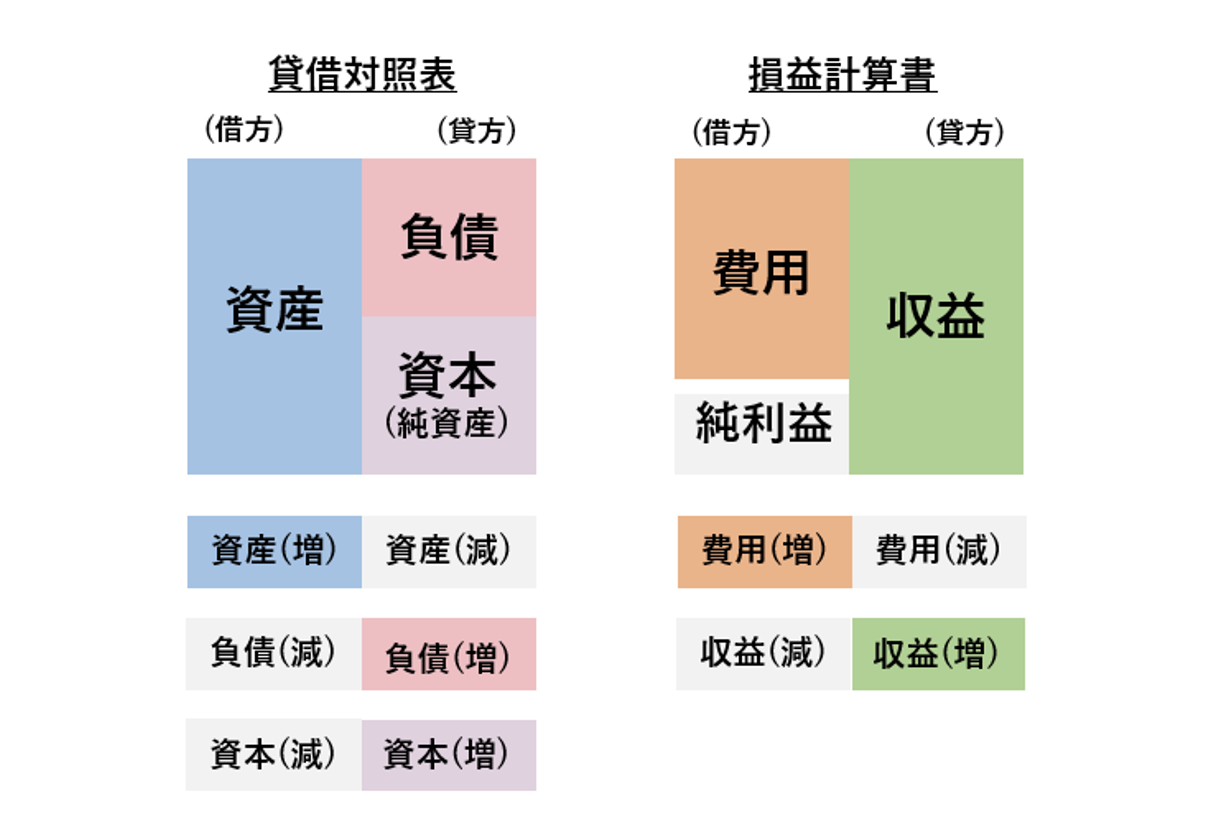
仕訳では、勘定科目が「資産・負債・資本(純資産)・収益・費用」のどれに分類されるかを判断したうえで、その要素が増えたのか減ったのかを考えます。
たとえば、資産である現金が増えたときは借方、減ったときは貸方に記入します。反対に、負債である借入金は、増えたときに貸方、減ったときに借方へ記入します。
この増減のルールを理解すると、仕訳の借方・貸方を判断しやすくなります。
この記事では、簿記3級で重要な5要素の増減ルールを確認しながら、仕入・売上・借入・返済・出資の具体的な仕訳例と、借方・貸方の金額が一致する「貸借平均の原理」までわかりやすく解説します。
5要素の増減
仕訳の実践に入る前にもうひとつ大事なことを理解する必要があります。
先述したように簿記の5要素はクローゼットにたとえると本来の収納場所があります。
したがって、勘定科目はこの5要素のどこかに分類されるので各勘定科目も同じように収納場所があるということになります。
例えば資産科目の「現金」が増えたときは「資産」の収納場所は左側なので仕訳は借方に記入します。これとは反対に「現金」が減ったときは貸方に記入します。これは例えば左側に収納されていた「現金」が右側に取り出されたようなイメージです。
「借入金」が増えた場合はどうでしょう?
「借入金」は負債なのでクローゼットの収納場所は右側です。したがって、「借入金」が増えたときの仕訳は貸方に記入します。「借入金」を返済したことにより減った場合は、右側にいた借入金が取り出されたので仕訳は借方に記入します。
同じように費用科目の例えば商品を仕入れたら「仕入」を左側の借方へ、収益科目の売上が増えたら「売上」を右側の貸方へ記入します。
このように増加した場合は本来の収納場所へ、減少した場合は本来の収納場所から出ていったイメージをして仕訳をします。
なお、3級の試験では今のところ仕訳問題が必ず出題され他の問題を解くためにも取引を仕訳しなくてはいけません。そして、全体の試験時間を考えると仕訳は素早く正確に行う必要があります。
仕訳例
例1) パソコン一式¥120,000を仕入れ、代金は現金で支払った。
借 方 貸 方
(仕 入) 120,000 / (現 金) 120,000
まず商品を仕入れたとあります。商品の仕入れは勘定科目の「仕入」となります。「仕入」は費用科目となるので費用が増加した場合は借方に記入します。
したがって、借方に仕入¥120,000を記入します。
一方、複式簿記なので必ず対になる勘定科目を記入します。この例の場合、仕入れを行い、現金を支払ったので資産科目の現金が減少します。現金の減少は貸方なので右側の貸方に現金の減少¥120,000を記入します。
例2) パソコン一式¥150,000を売り上げ、代金は現金で受け取った。
借 方 貸 方
(現 金) 150,000 / (売 上) 150,000
この取引では、まず商品を売り上げたので収益科目の売上が増加します。したがって、右側の貸方には売上の増加¥150,000と記入します。
一方、現金を受け取ったので資産科目の現金が増加します。したがって、左側の借方に現金の増加¥150,000と記入します。
例3) 銀行から現金¥200,000を借り入れた。
借 方 貸 方
(現 金) 200,000 / (借 入 金) 200,000
この取引は、例2)と同じように現金を受け取ったので資産科目の現金が増加します。
したがって、左側の借方が現金の増加¥200,000と記入します。
一方、借金はあとで返さなければいけない義務なので負債科目の借入金が増加します。
したがって、右側の貸方には借入金の増加¥200,000と記入します。
例4) 銀行から借りた¥100,000を現金で返済した。
借 方 貸 方
(借 入 金) 100,000 / (現 金) 100,000
これは、例3)の借入金を返済した取引です。借入金を返済したので負債科目の借入金が減少します。したがって、左側の借方に借入金の減少¥100,000と記入します。
一方、現金で返済したので資産科目の現金が減少します。したがって、右側の貸方は現金の 減少¥100,000となります。
例5) 取引先から出資を受け、¥300,000が普通預金口座に振り込まれた。
借 方 貸 方
(普通預金) 300,000 / (資 本 金) 300,000
これは出資を受けて預金が増えた取引です普通預金に入金されたので資産科目の普通預金が 増加します。したがって、左側の借方に普通預金の増加¥300,000と記入します。
一方、出資を受けたので資本科目の資本金が増加します。したがって、右側の貸方には資本金の増加¥300,000と記入します。
以上、最初は時間がかかりますが練習を重ねると速くできるようになります。
仕訳は「仕訳を制する者が簿記を制する」と言われるほど簿記では最も重要な作業です。もし今後、理解できない問題に出くわしたら、そのまま放っておかず時間をかけてでも必ず、理解するよう丁寧に進めて下さい。その姿勢が、簿記習得の近道になります。
ポイント:仕訳の手順とルール
① 取引を「借方」と「貸方」の二面性でとらえ、適切な勘定科目を考える。
② 選択した勘定科目が5要素のどれにあてはまるか見極める。
③ それぞれの要素が増加したのか、減少したのかを判断し勘定科目を「借方」・「貸方」、どちらに記入するのかを決定する。
④ 「借方」・「貸方」の金額を確定する。また、「借方」・「貸方」の合計金額が一致しているか確認する。(勘定科目が借方・貸方で複数になる場合、それぞれの合計金額が一致しているか確認する必要がある。)
貸借平均の原理
貸借(たいしゃく)平均(へいきん)の原理(げんり)とは、複式簿記において仕訳帳や総勘定元帳などの借方の合計金額と 貸方の合計金額は必ず一致するという原理です。
この借方と貸方の合計金額が一致する原則は今後、あらゆる場面で出てきますので、常に気にして下さい。
まとめ
仕訳を正確に行うためには、勘定科目の5要素と、その増減によって借方・貸方のどちらに記入するのかを判断することが重要です。
押さえておきたいポイントは次のとおりです。
- 資産が増加したときは借方、減少したときは貸方に記入する
- 負債が増加したときは貸方、減少したときは借方に記入する
- 資本(純資産)が増加したときは貸方に記入する
- 費用が増加したときは借方に記入する
- 収益が増加したときは貸方に記入する
- 仕訳では、まず取引に適した勘定科目を考える
- 次に、その勘定科目が5要素のどれに分類されるかを判断する
- その要素が増加したのか減少したのかを確認して、借方・貸方を決定する
- 最後に金額を記入し、借方と貸方の合計金額が一致しているか確認する
- 借方と貸方の合計金額が必ず一致する原理を「貸借平均の原理」という
仕訳を考えるときは、
「勘定科目を決める → 5要素に分類する → 増減を判断する → 借方・貸方を決める」
という順番で考えると整理しやすくなります。
最初は時間がかかっても、仕入や売上、借入金などの基本的な仕訳を繰り返し練習することで、少しずつ素早く判断できるようになります。