仕訳の仕方とは?簿記の5要素と勘定科目を簿記3級初心者向けに解説
公開:
仕訳を正しく行うためには、まず「資産・負債・資本(純資産)・収益・費用」という簿記の5要素を理解することが大切です。
仕訳で使う勘定科目は、必ずこの5つの要素のいずれかに分類されます。そして、それぞれの要素には借方・貸方のどちらに記載するかという基本的な位置が決まっています。
たとえば、資産と費用は借方、負債・資本(純資産)・収益は貸方が基本の位置です。
この記事では、簿記3級の仕訳で欠かせない簿記の5要素と、現金・売掛金・借入金・売上・仕入などの勘定科目がどの要素に分類されるのかを、初心者向けにわかりやすく解説します。
簿記の5要素
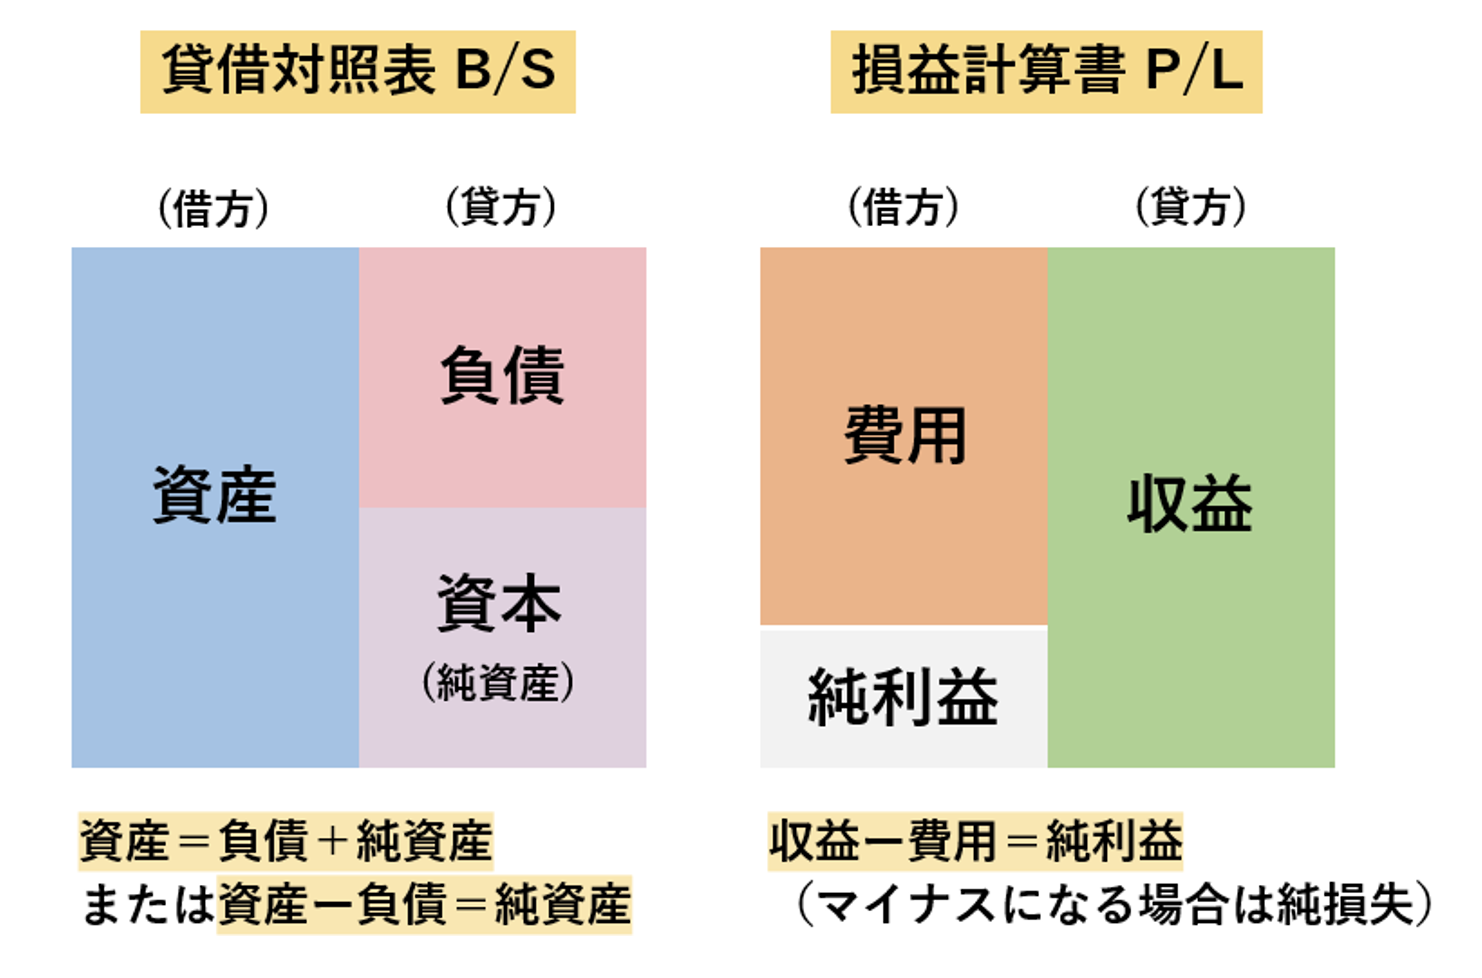
「簿記の5要素」とは、「資産(しさん)」「負債(ふさい)」「資本(しほん)または純資産(じゅんしさん)」「収益(しゅうえき)」「費用(ひよう)」の5つをいいます。さらに、この要素は「資産」「負債」「資本または純資産」が貸借対照表の要素、「収益」「費用」が損益計算書の要素に分類されます。
そして仕訳は、この5つの要素に分けて処理するというルールがあります。言いかえると仕訳で記入する「借方」「貸方」はこの5つの要素のどれかにあてはまります。
また、この5つの要素は「借方」「貸方」の記載場所が決まっています。
例えば、このことをクローゼットにたとえると、この5つの要素には決まった「収納場所」があるというイメージです。仕訳によっては本来の収納場所から移動することはありますが最終的な財務諸表では決まった場所に記載します。これも簿記のルールのひとつなので、5要素の「収納場所」は理屈を抜きにして覚える必要があります。
「簿記の5要素」とその「収納場所」は、
資産が借方、負債と資本(純資産)は貸方、費用は借方、収益は貸方になります。
また、簿記の5要素には重要な金額的な関係があります。
貸借対照表では、
資産金額=負債金額+資本(純資産)または、資産金額ー負債金額=資本(純資産)
損益計算書では、
収益ー費用=純利益 または費用が収益より大きい場合は、純損失、という関係です。
勘定科目
勘定科目とは、財産の項目や取引の内容をひと言であらわすタイトルや見出しのようなものです。簿記の5要素との関係では、勘定科目は資産・負債・資本(純資産)・費用・収益の内容をより細かく分類したものになります。言いかえると勘定科目は、資産・負債・資本(純資産)・費用・収益のどれかに必ず分類されます。
「簿記の5要素」と主な「勘定科目」との関係は次のようになります。
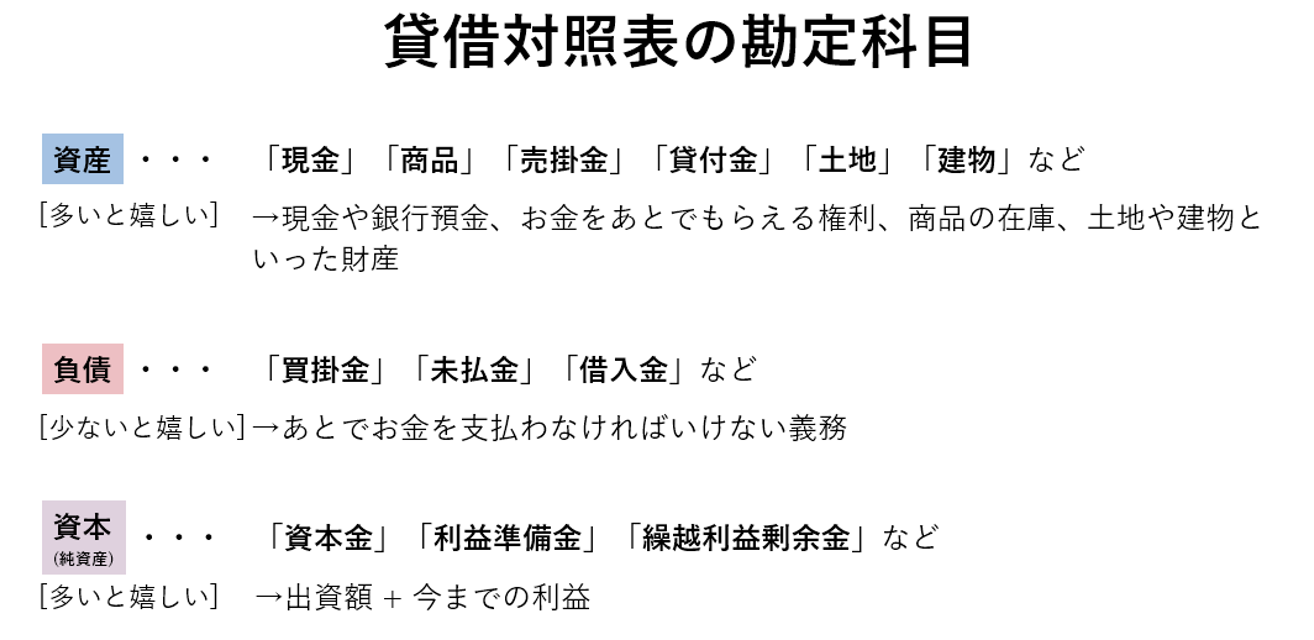
「資産」は、現金や銀行預金、お金をあとでもらえる権利、商品の在庫、土地や建物などの財産をあらわします。
この資産に分類される勘定科目は、「現金(げんきん)」「商品(しょうひん)」「売掛金(うりかけきん)」「貸付金(かしつけきん)」「土地(とち)」「建物(たてもの)」などです。資産は財産なので多ければ多いほど嬉しいものになります。
「負債」は、あとでお金を支払わなければいけない義務などをあらわします。
この負債に分類される勘定科目は、商品を仕入れてあとで代金を支払う取引である「買掛金(かいかけきん)」、費用などの代金をあとで支払う取引である「未払金(みばらいきん)」、借金をあらわす「借入金(かりいれきん)」などです。負債は、あとで今持っている財産が減ることを意味するので少なければ少ないほど嬉しいものになります。
「資本(純資産)」は、 事業の元手をあらわします。これは、株主などから出資された金額と事業で得た利益などから構成されています。 「資本(純資産)」は、資産の合計金額から負債の合計金額を差し引いた金額ともいえます。
この資本(純資産)に分類される勘定科目は、出資額をあらわす「資本(しほん)金(きん)」、利益の貯えをあらわす「利益(りえき)準備(じゅんび)金(きん)」「繰越(くりこし)利益(りえき)剰余(じょうよ)金(きん)」などです。この資本(純資産)を構成するのは出資額と今までの利益の貯えの合計になるので多ければ多いほど嬉しいものになります。
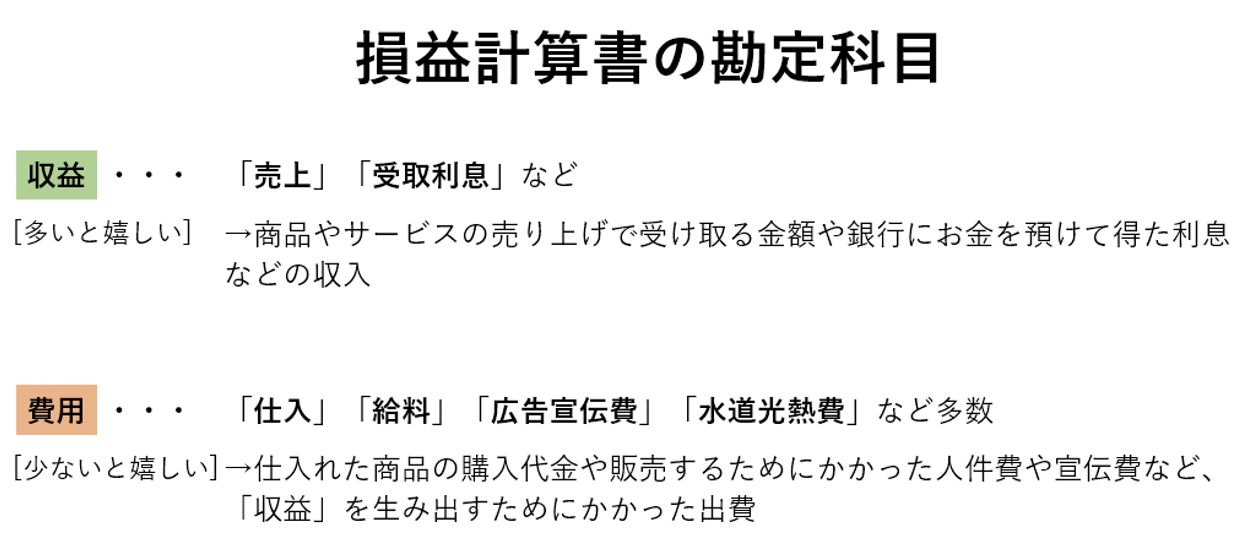
「収益」は、商品やサービスの売り上げや銀行にお金を預けて得た利息などの収入をあらわします。この収益に分類される勘定科目は、「売上(うりあげ)」、「受取(うけとり)利息(りそく)」などです。収益は、売上など利益を生み出す元となるものなので多ければ多いほど嬉しいものになります。
「費用」は、「収益」を生み出すためにかかった出費をあらわします。
この費用に分類される勘定科目は、「仕入(しいれ)」、「給料(きゅうりょう)」、「広告(こうこく)宣伝費(せんでんひ)」「水道(すいどう)光熱費(こうねつひ)」など多数あります。費用は、収益を得るかわりに財産を失うものなので、少なければ少ないほど嬉しいものになります。
「純利益」は、収益の合計金額から費用の合計金額を差し引いた金額です。費用が収益より多い場合は、「純損失」になります。
まとめ
仕訳を正しくできるようになるためには、簿記の5要素と勘定科目の関係を理解することが重要です。
まずは次のポイントを押さえておきましょう。
- 簿記の5要素は「資産」「負債」「資本(純資産)」「収益」「費用」
- 資産・負債・資本(純資産)は貸借対照表の要素
- 収益・費用は損益計算書の要素
- 基本の記載場所は、資産と費用が借方、負債・資本(純資産)・収益が貸方
- 勘定科目は、簿記の5要素をさらに細かく分類したもの
- 現金・売掛金・土地・建物などは資産に分類される
- 買掛金・未払金・借入金などは負債に分類される
- 売上・受取利息などは収益、仕入・給料・水道光熱費などは費用に分類される
- 貸借対照表では「資産=負債+資本(純資産)」という関係になる
- 損益計算書では「収益-費用=純利益」となり、費用のほうが大きければ純損失となる
仕訳問題を解くときは、いきなり借方・貸方を考えるのではなく、まず使う勘定科目が簿記の5要素のどれに当てはまるのかを判断することがポイントです。
簿記の5要素とそれぞれの基本的な位置を覚えておくと、これから学ぶ仕訳のルールも理解しやすくなります。