簿記の流れとは?仕訳から財務諸表まで簿記3級初心者向けに解説
公開: / 更新:
簿記の流れのひとつひとつは全てつながっています。簿記一連の流れや全体像を理解することは今の手続きが次の手続きにどう影響するか理解する上で、とても重要になります。
ただ、ここで全てを理解する必要はありません。この流れに沿って、詳細を学習していく過程で自然と身につくはずです。
なお、この一連の流れは、料理を作る工程に似ているので料理に例えながら説明します。
簿記の流れ
先述のように会社や個人事業では日々さまざまな事業活動が行われています。
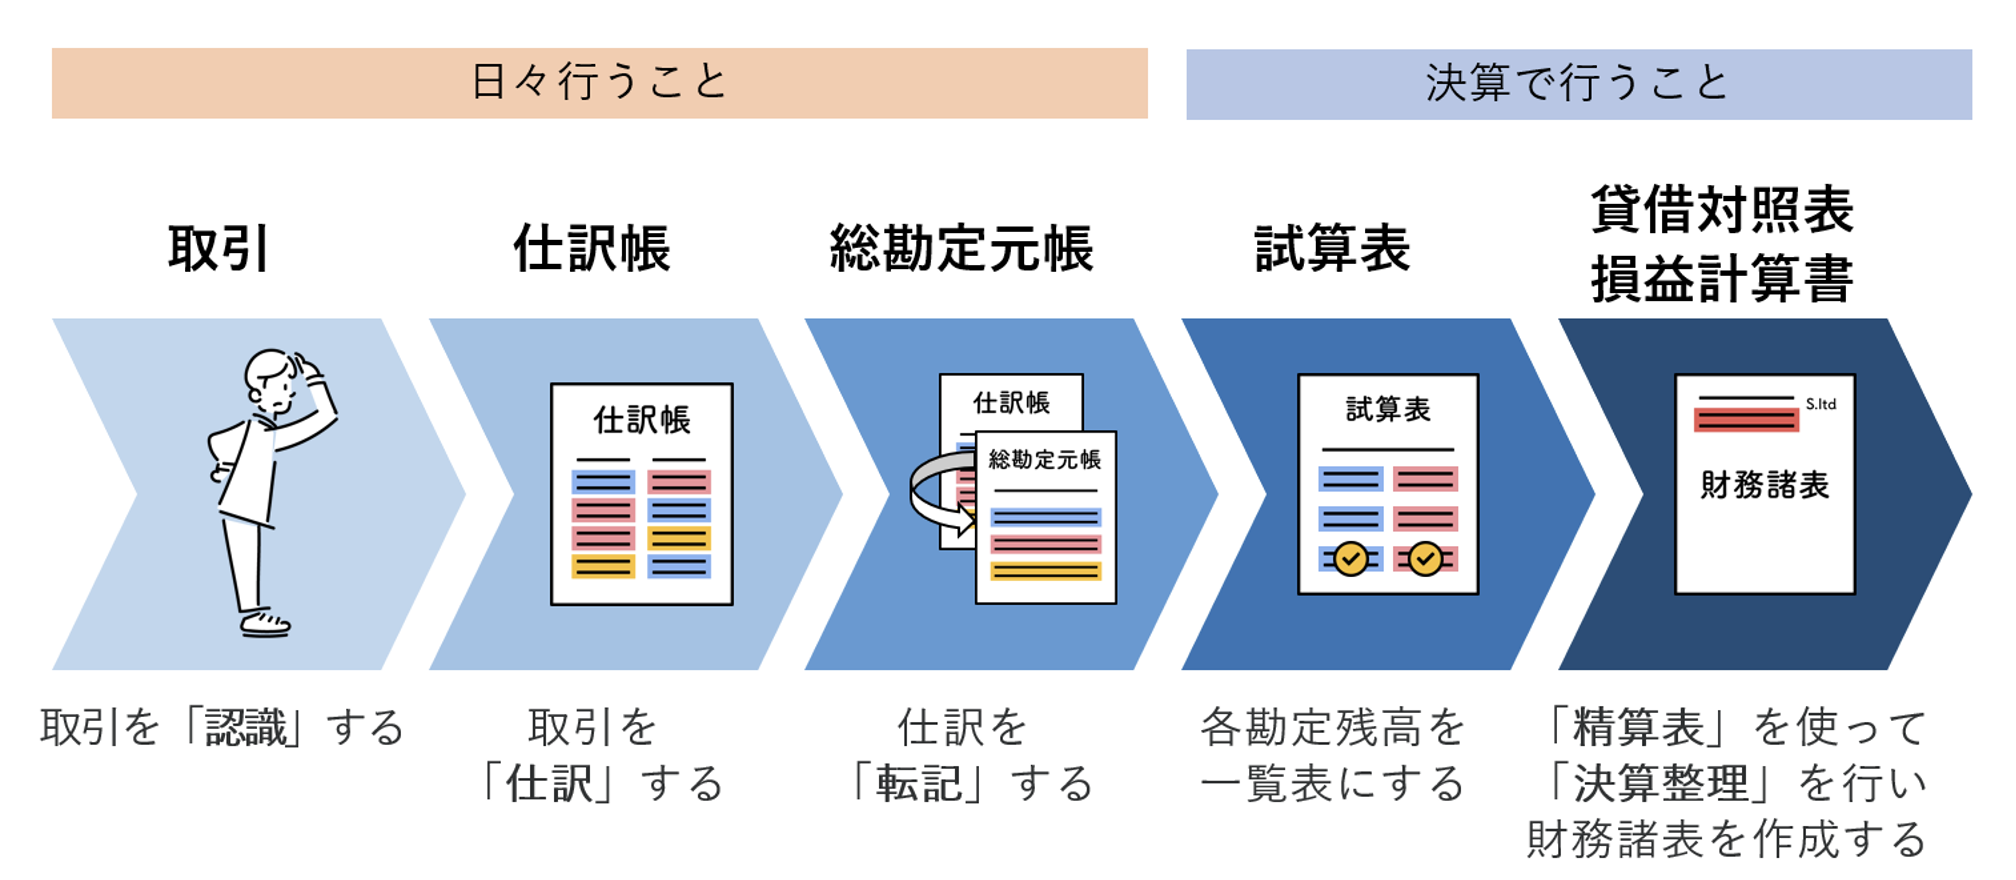
まず事業活動における日々の取引を把握し、仕訳(しわけ)という方法によって仕訳帳(しわけちょう)という帳簿に記録していきます。仕訳帳は日々の取引を日付順に記録していくものです。この記録はその後の手続きの基になるため、この一連の流れの中で最も重要な作業になります。
この作業を料理でいうと食材や調味料になります。その選択を間違えると、いくらその後の工程を完璧に行なったとしてもおいしい料理はつくれない、といったイメージです。例えば塩と砂糖を間違えたら料理は台無しです。
次に総勘定(そうかんじょう)元帳(もとちょう)いう帳簿に仕訳を転記(てんき)して日付順に記録していた仕訳を勘定(かんじょう)科目(かもく)という項目ごとに集計していきます。
料理でいうと、食材を切ったり、下味をつけたりする仕込みのようなイメージです。
次に勘定科目ごとに集計した残高金額を試算表(しさんひょう)という一覧表にあらわします。この一覧表は取引の仕訳ミスや仕訳の転記ミスなどをチェックする役割を果たします。
料理でいうと炒めたり、焼いたりする作業で都度味見をして間違ってないかチェックするイメージです。もし、ここで塩と砂糖を間違えた、というような大きなミスを発見すると最初からやり直しです。簿記も同じように仕訳から修正ということになります。ただ、まだ料理をお客さんに出してない、つまりステークホルダーに報告していないので大丈夫です。
その後、通常一年単位で決算(けっさん)を迎えます。ここで行うことは一年が終わらないと把握できないようなこと、たとえば税金の計算などを決算(けっさん)整理(せいり)として試算表に追加します。
決算整理を追加した後、利益または損失を確定させます。そして各勘定科目と金額を貸借対照表・損益計算書に該当する項目ごとに振り分け、見た目を整えるなどの修正を加えると貸借対照表と損益計算書の完成です。
料理でいうとお皿に盛り付けをし、上にトッピングをのせ完成させるイメージです。
なお、決算整理前の試算表から決算整理を行い貸借対照表・損益計算書の金額を確定するまでを行うワークシートのことを精算表(せいさんひょう)と言います。
これら一連の手続きは、仕訳から総勘定元帳までを毎日、精算表に関連する作業を決算ごとに行います。
以上が簿記一連の流れ、全体像になります。
まとめ
簿記では、日々の取引から最終的な財務諸表の作成まで、すべての手続きがつながっています。
重要なポイントは次のとおりです。
- 日々の取引は、まず仕訳をして仕訳帳に記録する
- 仕訳した内容を総勘定元帳へ転記し、勘定科目ごとに集計する
- 集計した金額を試算表にまとめ、仕訳や転記のミスを確認する
- 決算では決算整理を行い、利益または損失を確定する
- 最終的に、貸借対照表と損益計算書を作成する
- 決算整理前の試算表から財務諸表の金額を確定するまでのワークシートを精算表という
- 簿記の手続きはすべてつながっているため、途中でミスがあると最終的な結果にも影響する
この段階では、仕訳や転記、決算整理などの細かい方法をすべて覚える必要はありません。
まずは、「取引を仕訳し、集計・確認したうえで、最終的に貸借対照表と損益計算書を作る」という大きな流れをつかんでおきましょう。