簿記の目的とは?貸借対照表・損益計算書まで簿記3級初心者向けに解説
公開: / 更新:
簿記は、単に取引を記録するためだけのものではありません。
会社の状況を正しく把握して経営に役立てたり、事業活動の結果を株主や取引先などに報告したりするために使われます。
その報告に使われるのが財務諸表です。
この記事では、簿記の主な目的と、簿記3級で特に重要な貸借対照表(B/S)・**損益計算書(P/L)**が何を表しているのかを、初心者向けにわかりやすく解説します。
簿記の目的
簿記の目的は主に二つあります。一つは自社の事業活動の状況を正確に把握し経営に役立てるためです。もう一つは事業活動の結果を自社に関っているさまざまな人たちに報告するためです。
この事業活動の結果を報告する手段が「財務諸表」になります。財務諸表は「決算書」とか「計算書類」などとも呼ばれます。この財務諸表を事業活動に関っているさまざまな人たちに報告します。
この人たちのことを「ステークホルダー」または「利害(りがい)関係者(かんけいしゃ)」といいます。
具体的には、株主や経営者、従業員、顧客、取引先、金融機関、地域住民、行政機関などです。前述の例では、仕入先やサイトの運営を手伝う業者、顧客といった人たちです。この人たちと取引を円滑に行うために会社の状況を正確に報告する必要があります。
貸借対照表と損益計算書
現在、日本における会計基準では財務諸表といわれるものを4つ規定しています。この中で特に重要なのが 貸借(たいしゃく)対照表(たいしょうひょう) と 損益(そんえき)計算書(けいさんしょ)です。3級で取り扱う財務諸表もこの2つになります。
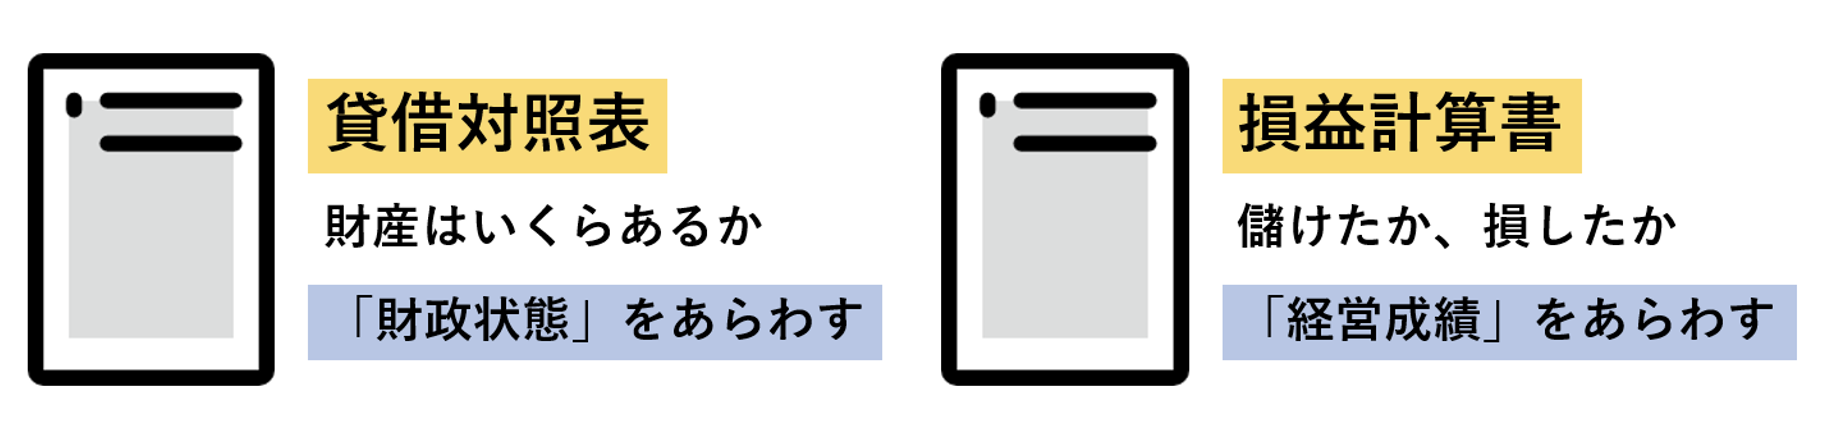
貸借対照表は、ある決まった時点の会社の銀行残高、建物や土地などの資産、または借金などがどれだけあるか、といった財産の状況をあらわします。この財産の状況を「財政(ざいせい)状態(じょうたい)」といいます。貸借対照表は会社の「財政状態」をあらわします。
個人に例えると先月末は、自分の預金残高や手持ちの現金、車などの財産、もし車を買うためにローンを組んでいたらその借金がいくらあったか、など自分の正味の財産はいくらだったか、ということをあらわします。
なお、貸借対照表を「 B(ビー)/S(エス) 」と呼ぶことがあります。これは英語で貸借対照表をあらわす「Balance(バランス) Sheet(シート)」の略です。
損益計算書は、会社が一定期間にいくら費用を使って、どれだけ売上げ、儲けたか損したか、といった事業活動の状況をあらわします。この事業活動の状況を「経営(けいえい)成績(せいせき)」といいます。 損益計算書は会社の「経営成績」をあらわします。
個人に例えると先月は、給料をいくらもらって食費や交通費などでいくら使って、その結果いくら貯金ができたか、など1ケ月間の収支はいくらだったか、とうことをあらわします。
なお、損益計算書を「P(ピー)/L(エル)」と呼ぶことがあります。これは英語の「Profit(プロフィット) and(アンド) Loss(ロス) Statement(ステートメント)」の略です。
まとめ
簿記を学ぶうえでは、まず「何のために記録するのか」を理解しておくことが大切です。
重要なポイントは次のとおりです。
- 簿記の目的は、会社の状況を正確に把握して経営に役立てること
- もう一つの目的は、財務諸表を通して事業活動の結果をステークホルダーに報告すること
- 貸借対照表(B/S)は、ある時点の会社の「財政状態」を表す
- 損益計算書(P/L)は、一定期間の会社の「経営成績」を表す
- 簿記3級では、財務諸表の中でも貸借対照表と損益計算書を中心に学ぶ
このあと簿記の仕訳を学んでいくときも、最終的には貸借対照表や損益計算書を作るために取引を記録しているという全体像を意識すると、理解しやすくなります。